Sự trở lại của điện hạt nhân, như một trụ cột trong chiến lược chuyển dịch năng lượng và bảo đảm an ninh năng lượng toàn cầu, đã đặt chuỗi cung ứng nhiên liệu hạt nhân vào tâm điểm của địa – chính trị thế giới. Không giống như các nguồn năng lượng hóa thạch truyền thống, việc chuyển đổi uranium thô thành nhiên liệu có thể vận hành trong các lò phản ứng hạt nhân đòi hỏi một chuỗi công nghệ siêu phức tạp, vốn đầu tư khổng lồ và mức độ kiểm soát an toàn nghiêm ngặt. Sự tập trung quyền lực công nghệ vào tay một số ít quốc gia và tập đoàn đa quốc gia đã tạo ra những điểm nghẽn chiến lược, đồng thời thúc đẩy sự phân tách sâu sắc của thị trường hạt nhân thế giới thành các khối địa – chính trị độc lập.
Chuỗi giá trị sản xuất nhiên liệu hạt nhân
Chu trình nhiên liệu hạt nhân phần trước (Front-End Nuclear Fuel Cycle) bao gồm bốn giai đoạn công nghệ nối tiếp nhau: Khai thác/Tuyển quặng (U3O8), Chuyển hóa (UF6), Làm giàu (U-235), và Chế tạo thanh nhiên liệu. Mỗi giai đoạn sở hữu rào cản kỹ thuật và cấu trúc thị trường riêng biệt, đòi hỏi thời gian phát triển hạ tầng từ 5 đến 10 năm.
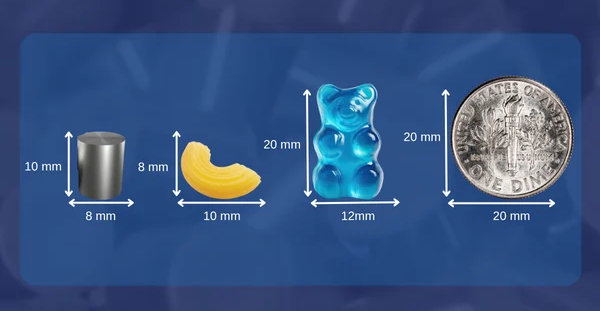
Quặng uranium sau khi khai thác được chế biến thành bánh vàng (U3O8), sau đó chuyển sang giai đoạn chuyển hóa để tạo thành khí Uranium Hexafluoride (UF6). Khí UF6 này là nguyên liệu đầu vào bắt buộc cho quá trình làm giàu nhằm gia tăng hàm lượng đồng vị U-235 có khả năng phân hạch từ mức tự nhiên 0.7% lên mức 3%–5% cho các lò phản ứng nước nhẹ (LWR) thương mại. Sau khi làm giàu, UF6 được giải chuyển hóa thành bột Uranium Dioxide (UO2), ép thành các viên gốm nhiên liệu và lắp ráp thành các thanh nhiên liệu hoàn chỉnh.
| Công đoạn Chu trình | Quy mô Thị trường (2025) | Tốc độ Tăng trưởng Dự báo (CAGR) | Cấu trúc Thị trường & Điểm nghẽn |
| Chuyển hóa Uranium (UF6) | ~1.2 tỷ USD | 5.8% (2026–2035) | Khát vốn, công suất thương mại toàn cầu thiếu hụt trầm trọng. |
| Làm giàu Uranium (SWU) | ~16.65 tỷ USD | 9.38% (2026–2034) | Chi phối bởi công nghệ ly tâm; thế độc quyền cao. |
| Chế tạo Nhiên liệu | ~4.7 tỷ USD | 5.7% (2026–2035) | Gắn liền với thiết kế lò phản ứng; rào cản bản quyền nghiêm ngặt. |
Quy mô kinh tế của chuỗi nhiên liệu hạt nhân đang mở rộng nhanh chóng dưới tác động của làn sóng gia tăng công suất hạt nhân toàn cầu. Công suất phát điện hạt nhân dự báo sẽ tăng gấp đôi từ khoảng 420 GWe lên 820 GWe vào giữa thế kỷ 21, kéo theo tổng nhu cầu đầu tư tích lũy vào chuỗi giá trị hạt nhân đạt xấp xỉ 3,600 tỷ USD.
Sản xuất nhiên liệu hạt nhân
Công đoạn chuyển hóa (UF6)
Giai đoạn chuyển hóa uranium hiện là một trong những điểm nghẽn kỹ thuật và thương mại nghiêm trọng nhất. Do tình trạng thiếu hụt công suất chuyển hóa thương mại trên toàn cầu, giá của dịch vụ chuyển hóa UF6 đã vọt lên mức 64–66 USD/kgU, cao hơn đáng kể so với mức giá hợp đồng dài hạn khoảng 52 USD/kgU.
Nguyên nhân cốt lõi của sự mất cân đối này xuất phát từ việc đóng cửa kéo dài các cơ sở chuyển hóa ở Phương Tây sau sự cố Fukushima, kết hợp với chi phí đầu tư hạ tầng mới vô cùng đắt đỏ. Sự gián đoạn thương mại nhiên liệu với Nga đã buộc các quốc gia Phương Tây phải gấp rút tái khởi động và mở rộng các nhà máy chuyển hóa trong nước, biến hạ tầng chuyển hóa từ một dịch vụ xử lý hàng hóa thông thường thành tài sản an ninh quốc gia chiến lược.
Công đoạn làm giàu Uranium
Làm giàu uranium là công đoạn phức tạp nhất về mặt công nghệ và nhạy cảm nhất về mặt không phổ biến vũ khí hạt nhân. Đo lường bằng Đơn vị Công tách (Separative Work Unit – SWU), năng lực làm giàu toàn cầu hiện tập trung vào công nghệ máy ly tâm khí thế hệ mới.
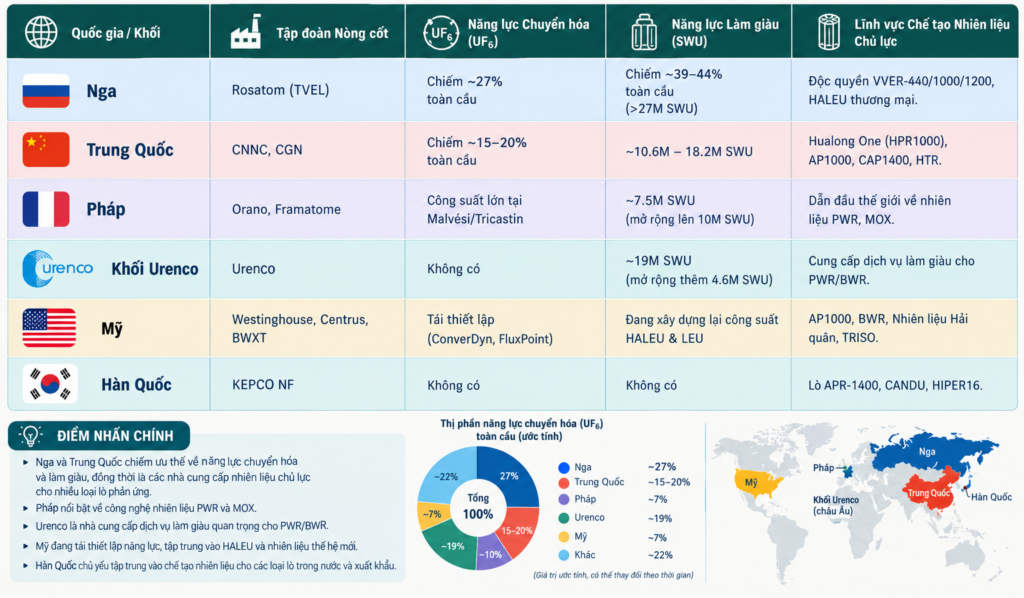
Nga, thông qua Tập đoàn Năng lượng Nguyên tử Quốc gia Rosatom, tiếp tục duy trì vị thế khống chế thị trường làm giàu toàn cầu với tổng công suất vượt quá 27 triệu SWU/năm tại bốn hợp xóm sản xuất lớn ở Novouralsk, Zelenogorsk, Angarsk và Seversk. Công suất này chiếm từ 39% đến 44% tổng năng lực làm giàu thương mại toàn cầu. Đối trọng phía Phương Tây bao gồm Tập đoàn Urenco (liên minh Anh – Hà Lan – Đức) và Orano (Pháp), nắm giữ khoảng 41% công suất vận hành toàn cầu. Trong khi đó, Trung Quốc thông qua CNNC đóng góp từ 15% đến 20% công suất toàn cầu và đang tăng trưởng nhanh chóng.
Sự phụ thuộc kéo dài của các nhà máy điện hạt nhân Phương Tây vào dịch vụ làm giàu của Nga (Nga cung cấp khoảng 22.5% nhu cầu làm giàu và 24.4% nhu cầu chuyển hóa của Liên minh Châu Âu) đang tạo ra rủi ro địa – chính trị cực kỳ lớn. Việc tái cấu trúc năng lực làm giàu của Phương Tây đòi hỏi thời gian từ 5 đến 7 năm cho việc mở rộng hạ tầng ly tâm.
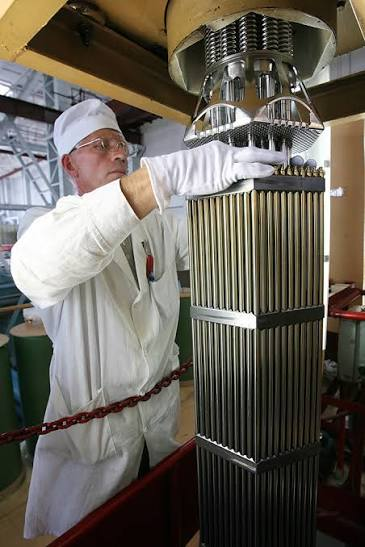
Giai đoạn chế tạo thanh nhiên liệu có đặc thụ tích hợp cao với thiết kế cơ khí và đặc tính vật lý của từng loại lò phản ứng. Thị trường này hiện bị chi phối bởi năm tập đoàn hàng đầu thế giới bao gồm Framatome, Westinghouse Electric, Global Nuclear Fuel (GNF), CNNC và TVEL (thuộc Rosatom), chiếm tới 65% thị phần toàn cầu vào năm 2025. Trong đó, Framatome dẫn đầu thế giới với hơn 30% thị phần chế tạo nhiên liệu. Đối với các lò phản ứng nước nhẹ (LWR) – chiếm đa số các lò phản ứng đang vận hành, thị trường phân chia rõ rệt giữa thiết kế thiết bị của Phương Tây (PWR/BWR) và thiết kế VVER của Liên Xô/Nga. Việc thay thế nhà cung cấp nhiên liệu cho một lò phản ứng hạt nhân đòi hỏi quá trình thử nghiệm, cấp phép quy chuẩn an toàn kéo dài nhiều năm để đảm bảo cơ học dòng chảy và độ bền chịu nhiệt của chùm nhiên liệu trong tâm lò.
Bản đồ địa – chính trị và phân bổ công nghệ chuỗi nhiên liệu
Sự phân bổ công nghệ sản xuất nhiên liệu hạt nhân mang tính tập trung cao độ, chỉ nằm trong tay một số ít quốc gia sở hữu tiềm lực khoa học – kỹ thuật và hạ tầng công nghiệp hạt nhân lâu đời. Nga duy trì vị thế là quốc gia duy nhất trên thế giới sở hữu chuỗi giá trị nhiên liệu hạt nhân tích hợp hoàn chỉnh và khép kín ở quy mô công nghiệp lớn, từ khai thác, chuyển hóa, làm giàu cấp độ cao cho đến chế tạo nhiên liệu và tái chế nhiên liệu đã qua sử dụng. Tập đoàn Nhà nước Rosatom vận hành quy trình sản xuất đồng bộ, giúp Nga trở thành nhà xuất khẩu lò phản ứng và nhiên liệu hạt nhân hàng đầu thế giới. Rosatom nắm giữ vị thế thương mại duy nhất đối với Uranium Làm giàu Thấp Độ giàu Cao (HALEU – độ giàu từ 5% đến 20%), nguyên liệu bắt buộc cho các lò phản ứng thế hệ IV. Sức mạnh này cho phép Mát-xcơ-va thiết lập các mối quan hệ kinh tế – chính trị ràng buộc dài hạn (từ 40 đến 60 năm) với các quốc gia mới phát triển năng lượng hạt nhân tại Châu Á, Châu Phi và Đông Âu.
Trung Quốc, thông qua Tập đoàn Hạt nhân Quốc gia Trung Quốc (CNNC) và Tập đoàn Điện hạt nhân Quảng Đông Trung Quốc (CGN), đang theo đuổi chiến lược tự chủ tuyệt đối chu trình nhiên liệu nhằm phục vụ chương trình phát triển điện hạt nhân quy mô nhất thế giới với mục tiêu đạt 200 GWe vào năm 2035. CNNC áp dụng chính sách cung cấp uranium “ba trụ cột”: sản xuất một phần ba ở trong nước, sở hữu một phần ba thông qua cổ phần tại các mỏ nước ngoài (như tại Namibia, Kazakhstan, Niger) và mua một phần ba còn lại trên thị trường tự do. Về năng lực làm giàu, CNNC đang gia tăng công suất từ 10.6 triệu SWU lên 18.2 triệu SWU/năm, chiếm gần một nửa tổng mức tăng trưởng công suất làm giàu toàn cầu trong các dự báo ngắn hạn. Trung Quốc cũng đã chuyển giao và nội địa hóa thành công công nghệ chế tạo nhiên liệu cho các dòng lò PWR, VVER, AP1000 và lò phản ứng nhiệt độ cao (HTR).
Khối các quốc gia Phương Tây (Mỹ, Pháp, Anh, Hà Lan, Đức) đang trải qua quá trình tái cấu trúc sâu sắc nhằm loại bỏ sự phụ thuộc vào chuỗi cung ứng của Nga. Pháp đóng vai trò đầu tàu công nghệ tại Châu Âu với Tập đoàn Orano vận hành cơ sở chuyển hóa Malvési/Tricastin và nhà máy làm giàu Georges Besse II (GBII). Orano đang triển khai dự án trị giá 1.7 tỷ Euro để mở rộng công suất nhà máy GBII thêm 2.5 triệu SWU, nâng tổng công suất lên 10 triệu SWU/năm vào năm 2030, trong khi Framatome chi phối khâu chế tạo nhiên liệu PWR.
Tại Mỹ, mặc dù sở hữu quy mô lò phản ứng thương mại lớn nhất thế giới, quốc gia này rơi vào tình trạng mất cân đối khi phải nhập khẩu hơn 98% nhu cầu uranium thô. Để khắc phục, Mỹ đã ban hành lệnh cấm nhập khẩu uranium từ Nga có hiệu lực từ tháng 8/2024 (với cơ chế miễn trừ tạm thời đến năm 2027), đồng thời tài trợ hàng tỷ USD cho các dự án phát triển năng lực chuyển hóa và làm giàu trong nước như Centrus, General Matter (với dự án nhà máy 1.5 tỷ USD), Global Laser Enrichment (GLE), FluxPoint và UEC. Song song đó, Liên minh Urenco (Anh, Hà Lan, Đức) triển khai kế hoạch bổ sung 4.6 triệu SWU công suất làm giàu tại Mỹ, Anh và Hà Lan để lấp đầy khoảng trống nguồn cung.
Các quốc gia khác nắm giữ những mắt xích chuyên biệt quan trọng trong chuỗi giá trị. Kazakhstan là quốc gia khai thác uranium thiên nhiên lớn nhất thế giới (chiếm khoảng 21% sản lượng toàn cầu năm 2024 thông qua Kazatomprom). Kazakhstan đang từng bước tiến lên các công đoạn có giá trị gia tăng cao hơn thông qua liên doanh sản xuất viên nhiên liệu và liên doanh Ulba-FA với Trung Quốc để chế tạo thanh nhiên liệu chuẩn Framatome. Hàn Quốc làm chủ công nghệ chế tạo nhiên liệu tiên tiến cho các lò phản ứng nội địa APR-1400 và xuất khẩu thông qua KEPCO Nuclear Fuel, trong khi Canada duy trì vị thế chiến lược nhờ hạ tầng chuyển hóa tại Port Hope của Cameco.
Triển vọng và xu hướng chuyển dịch thị trường
Thị trường sản xuất nhiên liệu hạt nhân đang bước vào giai đoạn tái cấu trúc toàn diện dưới tác động của hai động lực chính: sự phát triển của các công nghệ lò phản ứng mới và yêu cầu khắt khe hơn về độ an toàn sau các bài học sự cố hạt nhân.
Các lò phản ứng thế hệ mới, bao gồm Lò phản ứng Mô-đun Nhỏ (SMR) và Lò phản ứng Thế hệ IV, đòi hỏi nhiên liệu có độ làm giàu cao hơn mức 5% truyền thống để tối ưu hóa kích thước tâm lò, kéo dài chu kỳ nạp nhiên liệu và gia tăng hiệu suất nhiệt.
Nhiên liệu LEU+ (có độ làm giàu từ 5% đến 10% U-235) được thiết kế cho các lò phản ứng nước nhẹ hiện hữu nâng cấp và một số dòng SMR. Vào tháng 9 năm 2025, Urenco USA đã nhận được cấp phép từ Ủy ban Điều tiết Hạt nhân Mỹ (NRC) để sản xuất uranium làm giàu lên tới 10% tại cơ sở New Mexico, tạo tiền đề quan trọng cho việc thương mại hóa dòng nhiên liệu này. Trong khi đó, nhiên liệu HALEU (có độ làm giàu từ 5% đến 20% U-235) là yếu tố thiết yếu cho các thiết kế SMR làm mát bằng khí, muối nóng chảy hoặc kim loại lỏng. Việc thiếu hụt nguồn cung HALEU từ các nhà cung cấp Phương Tây hiện là rào cản lớn nhất đối với tiến độ triển khai lò phản ứng thế hệ mới, thúc đẩy các nỗ lực đầu tư cấp bách tại Mỹ và Châu Âu để thiết lập chuỗi sản xuất HALEU tự chủ nhằm phá bỏ thế độc quyền của Rosatom.
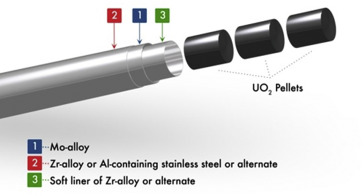
Nhiên liệu chống chịu sự cố (Accident Tolerant Fuel – ATF): đại diện cho bước tiến lớn nhất về độ an toàn của lò phản ứng hạt nhân trong nhiều thập kỷ. Công nghệ ATF tập trung vào hai cải tiến chính: cải tiến vỏ bọc thanh nhiên liệu bằng cách sử dụng vỏ hợp kim Zirconium phủ Chromium hoặc vỏ hợp kim Silicon Carbide (SiC), kết hợp với việc cải tiến viên nhiên liệu có độ dẫn nhiệt cao hơn hoặc mật độ uranium cao hơn.
Cơ chế này giúp giảm đáng kể tốc độ phản ứng hóa học giữa vỏ thanh nhiên liệu và hơi nước ở nhiệt độ cao, ngăn chặn sự sinh khí Hydro bùng phát trong điều kiện sự cố mất chất làm mát (LOCA) như từng xảy ra tại sự cố Fukushima. Đồng thời, nhiên liệu ATF cho phép tăng mức độ cháy chiết (burnup), giúp các nhà máy vận hành kéo dài chu kỳ nạp nhiên liệu. Các tập đoàn Framatome, Westinghouse, GNF và KEPCO NF đều đã nạp thử nghiệm các chùm nhiên liệu ATF vào các lò phản ứng thương mại, với mục tiêu đưa ATF trở thành chuẩn nhiên liệu thương mại phổ biến từ giai đoạn 2026–2030.
Một trong những bước ngoặt quan trọng nhất của ngành năng lượng hạt nhân toàn cầu là việc giải quyết bài toán quản lý nhiên liệu đã qua sử dụng ở phần cuối chu trình (Back-End). Sự kiện Phần Lan hoàn thành các đợt thử nghiệm vận hành và chuẩn bị đưa vào sử dụng kho lưu trữ địa chất sâu Onkalo đánh dấu cột mốc lịch sử khi lần đầu tiên thế giới có một cơ sở an toàn vĩnh cửu cho nhiên liệu hạt nhân đã qua sử dụng. Cơ sở Onkalo, do công ty Posiva phát triển tại Olkiluoto, được xây dựng trong khối đá granit tự nhiên ở độ sâu từ 430 đến 450 mét dưới lòng đất. Phương pháp lưu trữ dựa trên công nghệ KBS-3 của Thụy Điển, bao gồm ba tầng bảo vệ kỹ thuật: nhiên liệu đã qua sử dụng được đóng gói trong các hộp chứa bằng đồng dày có lõi gang chịu lực; các hộp chứa được bao bọc bởi lớp đất sét bentonite có khả năng trương nở để ngăn nước ngầm; và toàn bộ hệ thống được niêm phong vĩnh cửu trong lòng đá cứng tự nhiên. Sự thành công của Onkalo chứng minh tính khả thi về mặt kỹ thuật và xã hội của việc xử lý nhiên liệu hạt nhân đã qua sử dụng mà không để lại gánh nặng cho các thế hệ tương lai, tạo tiền lệ chuẩn mực cho các quốc gia khác như Thụy Điển, Thụy Sĩ và Pháp triển khai các dự án tương tự.
Kết luận
Phân tích dự báo địa – chính trị chỉ ra rằng thị trường nhiên liệu hạt nhân toàn cầu đang chứng kiến sự hình thành của một cấu trúc hai cực rõ rệt. Khối Chuỗi Cung ứng Phương Tây (gồm Mỹ, các quốc gia EU, Anh, Nhật Bản, Hàn Quốc và Canada) ưu tiên tuyệt đối tính an ninh nguồn cung, chấp nhận chi phí sản xuất cao hơn để loại bỏ nhiên liệu Nga khỏi hệ thống, đồng thời siết chặt các tiêu chuẩn môi trường và quản trị đối với hoạt động khai thác và chế biến. Trái lại, Khối Thị trường Mới nổi do Nga và Trung Quốc chi phối phát triển dựa trên mô hình xuất khẩu trọn gói (lò phản ứng, nhiên liệu, tài chính và đào tạo nhân lực). Mô hình này thu hút các quốc gia đang phát triển tại Châu Á, Châu Phi và Trung Đông nhờ chi phí cạnh tranh và không kèm theo các điều kiện ràng buộc khắt khe về chính trị. Sự phân tách này làm mất đi tính thanh khoản tự do của thị trường hàng hóa nhiên liệu hạt nhân truyền thống, dẫn đến việc hình thành mức giá chênh lệch đáng kể giữa nhiên liệu có nguồn gốc Phương Tây và nhiên liệu từ Nga hoặc Trung Quốc.
Đối với các quốc gia đang phát triển và mở rộng chương trình điện hạt nhân, việc bảo đảm an ninh nhiên liệu đòi hỏi một tiếp cận chiến lược đa tầng. Trước hết, các cơ quan quản lý và doanh nghiệp năng lượng cần thực thi chính sách đa dạng hóa danh mục nhà cung cấp, loại bỏ chiến lược mua sắm dựa thuần túy vào chi phí ngắn hạn để thiết lập các hợp đồng dài hạn từ 10 đến 15 năm với nhiều đối tác thuộc các vùng địa lý khác nhau trên cả ba công đoạn quặng thô, chuyển hóa và làm giàu. Đồng thời, các quốc gia cần chủ động chuẩn bị hạ tầng pháp lý và tiêu chuẩn kỹ thuật để đón nhận các công nghệ nhiên liệu thế hệ mới như LEU+, HALEU và Nhiên liệu Chịu đựng Sự cố (ATF), thông qua việc tăng cường hợp tác công nghệ với các tập đoàn hàng đầu thế giới. Cuối cùng, chiến lược phát triển điện hạt nhân quốc gia phải tích hợp đồng bộ giải pháp quản lý nhiên liệu đã qua sử dụng ngay từ giai đoạn chuẩn bị đầu tư, tham chiếu các mô hình thành công như kho lưu trữ địa chất sâu Onkalo để bảo đảm tính bền vững môi trường và tạo dựng niềm tin xã hội dài hạn.
Từ khóa: hạt nhân;
– CMD –